Plataforma de decisión crediticia para la evaluación de riesgos en tiempo real
Obtenga más de 400 perspectivas procesables en tiempo real para tomar decisiones crediticias precisas y rápidas.

Ventajas de usingtomar decisiones de crédito inteligentes

Aumento de las aprobaciones
Comprenda a sus clientes y apruebe hasta un 30% más de solicitudes.

Desbloqueo de oportunidades ocultas
Identificación de primos invisibles entre la población no bancarizada, con una tasa de éxito del 98%.

Optimización de los modelos de puntuación
Enriquezca sus modelos con más de 400 puntos de datos alternativos en tiempo real para tomar decisiones más informadas.
Tome decisiones de crédito inteligentes con información en tiempo real
Mejore la toma de decisiones sobre el riesgo crediticio mediante el análisis de la huella digital
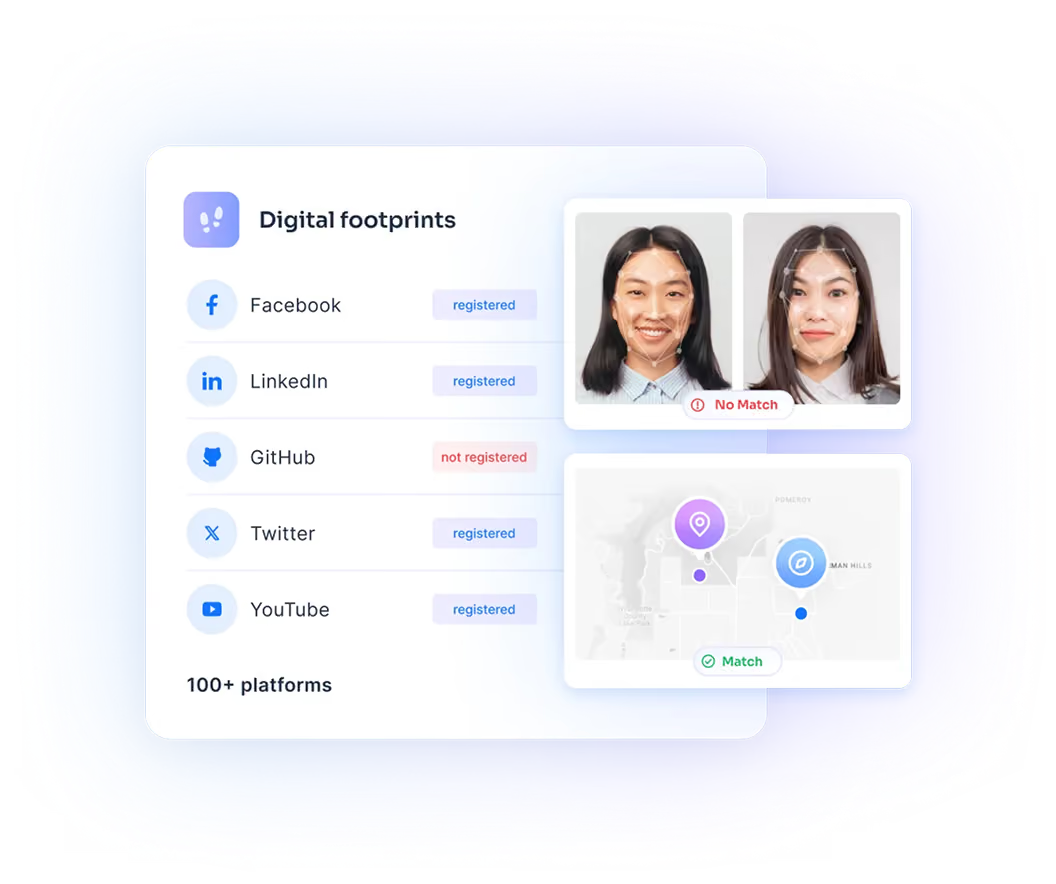
La solución de Calificación Crediticia Digital de RiskSeal aprovecha cientos de puntos de datos en tiempo real para mejorar los modelos de calificación crediticia mediante el análisis de la huella digital de cada solicitante.
Al combinar los datos de la huella digital con la analítica de IA, proporcionamos una potente herramienta para la verificación de la identidad digital y la evaluación de la solvencia.


Datos de registro
Descubra si el correo electrónico o el número de teléfono del solicitante están registrados en más de 200 plataformas digitales y sociales.

Suscripciones de pagos
Evalúe si el solicitante mantiene suscripciones en línea, indicando su disciplina y responsabilidad financiera básica.

Enlace de correo electrónico y número de teléfono
Determine si la pareja de correo electrónico y número de teléfono está interconectada y se utiliza activamente en varias plataformas.

Verificación de identidad
Recopile una media de seis menciones del nombre y cuatro fotos por perfil para cotejar la información del candidato durante la incorporación.

Calificación Crediticia Digital
Evalúe la solvencia del solicitante y la fiabilidad de sus credenciales mediante una métrica de referencia basada en más de 400 señales digitales en tiempo real.

Funciones personalizadas
Extraiga y cree características personalizadas para sus modelos de puntuación con el fin de lograr el mayor aumento, sin límites.
What lenders can expect from credit decision software los prestamistas
Optimice su proceso de toma de decisiones de crédito
Optimice sus operaciones procesando grandes volúmenes de solicitudes de préstamo con rapidez y minimizando la necesidad de suscripción manual.

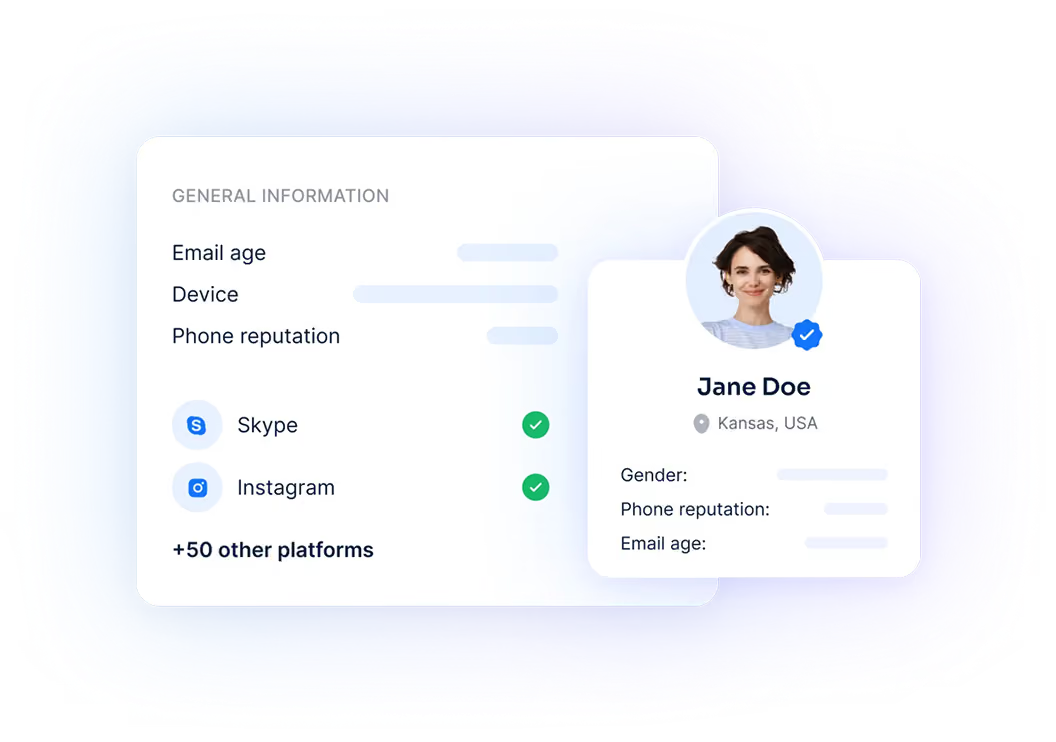
Tome decisiones de crédito más precisas
Enriquezca sus cuadros de mando con datos alternativos para lograr una mayor precisión en su proceso de toma de decisiones.
Obtener Calificaciones de Crédito Digitales
Obtenga más de 400 puntos de vista únicos de los clientes y obtenga una Calificación de Crédito Digital lista para usar.

Casos de éxito de clientes
See how RiskSeal’s unique data sources generate pure Gini uplift, even in emerging markets. Real numbers. Real before/after performance.

Industrias RiskSeal sirve para mejorar la toma de decisiones de crédito

Préstamos online
RiskSeal utiliza el análisis de la huella digital e incorpora más de 400 puntos de datos. Este enfoque reduce las tasas de incumplimiento en hasta un 25% y mejora las tasas de aprobación.


BNPL
Con RiskSeal, los proveedores de BNPL obtienen más de 400 datos alternativos para combatir el fraude sintético y las cuentas falsas, reducen las tasas de impago y aumentan la base de clientes.

Neobancos
Nuestra solución proporciona a los neobancos evaluaciones de solvencia en tiempo real, lo que se traduce en un aumento de las tasas de aprobación de hasta el 30% y una reducción de los costos de KYC de hasta el 70%.

Bancos
Ayudamos a los bancos con análisis de datos avanzados, enriqueciendo los datos para obtener evaluaciones de créditos más precisas y reduciendo la probabilidad de impagos hasta en un 25%.
FAQ
¿Qué es la evaluación crediticia?

La evaluación crediticia es el proceso de decidir si se aprueba un préstamo. Abarca la aprobación o el rechazo de solicitudes y la fijación de límites de crédito.
Las entidades de crédito la necesitan para gestionar el riesgo a gran escala. Cada solicitud requiere una decisión rápida y coherente.
Sin este proceso, los equipos de riesgos deben realizar revisiones manuales y lentas. Esto frena el crecimiento y aumenta la falta de uniformidad en las decisiones.
¿Qué es el software de evaluación crediticia?
El software de evaluación crediticia automatiza el proceso de aprobación de préstamos. Sustituye el análisis manual del riesgo crediticio por decisiones rápidas basadas en reglas o modelos.
Esto permite procesar las solicitudes en segundos, en lugar de horas. Los equipos de riesgos ya no necesitan revisar cada expediente manualmente, como se hacía hace décadas.
La evaluación crediticia automatizada permite gestionar fácilmente un mayor volumen de solicitudes. También mantiene una mayor uniformidad en las decisiones.
¿Cómo funciona una plataforma de evaluación crediticia?
El proceso comienza con la recopilación de datos. La plataforma reúne la información de la solicitud y otros datos complementarios de cada solicitante.
A continuación, se analiza el riesgo. El sistema evalúa indicadores relacionados con la solvencia, la identidad y el comportamiento.
Después, se asigna una puntuación que convierte ese análisis en una medida de riesgo útil. Por último, la plataforma aplica reglas de decisión para aprobar o rechazar solicitudes, o establecer límites de crédito de forma automática.
¿Qué datos se utilizan en la evaluación del riesgo crediticio?
Los datos de los burós de crédito siguen siendo una fuente fundamental para la mayoría de las entidades de crédito. Los datos de la solicitud, como los ingresos y la finalidad del préstamo, aportan contexto adicional.
Los datos alternativos ayudan a cubrir las lagunas de información sobre los solicitantes con un historial crediticio limitado. Entre ellos se incluyen indicadores de la huella digital, datos de registro e historial de suscripciones.
Los indicadores de comportamiento, como la regularidad con la que una persona utiliza sus cuentas vinculadas, añaden otra dimensión al análisis. En conjunto, estas fuentes permiten obtener una visión más completa del riesgo.
¿Puede RiskSeal facilitar decisiones crediticias en tiempo real?
Sí. RiskSeal ofrece decisiones en menos de 5 segundos por solicitante.
Utiliza más de 450 indicadores de datos alternativos en tiempo real por persona. Estos abarcan datos de registro, suscripciones e información de verificación de identidad.
Esta rapidez elimina los cuellos de botella causados por las revisiones manuales. Las entidades de crédito obtienen respuestas inmediatas respaldadas por datos, sin tener que esperar a una revisión.
¿Es RiskSeal una solución de puntuación crediticia o de evaluación crediticia?
La puntuación crediticia mide el riesgo. La evaluación crediticia convierte esa puntuación en una acción, como aprobar o rechazar una solicitud.
RiskSeal interviene en ambos procesos. Su Digital Credit Score ofrece a las entidades de crédito una medida de riesgo lista para usar, basada en más de 450 datos.
RiskSeal puede complementar un motor de puntuación existente como capa de datos. También puede funcionar como una herramienta de infraestructura independiente para realizar una evaluación integral del riesgo crediticio.